
El sistema de pagos inmediatos Bre-B, desarrollado por el Banco de la República, cumplió su primer año de operación este martes 6 de octubre. De acuerdo con Leonardo Villar, gerente general del Banco de La República, Bre-B alcanzó más de 240 millones de transacciones mensuales, frente a cerca de 60 millones al inicio de su operación, y llegó a un récord de 10,4 millones de operaciones en un solo día.
“Desde entonces, el sistema ha registrado un crecimiento sostenido tanto en el número de operaciones como en la cantidad de participantes conectados”, señaló Villar durante su intervención.
El valor de las operaciones procesadas alcanza alrededor de $30 billones mensuales, mientras que el valor promedio de las transacciones se ha mantenido cercano a los $150.000. “Hemos observado que el 76% de las operaciones son por montos inferiores a $100.000, lo que evidencia el peso de los pagos de bajo valor en la adopción del sistema”, agregó.
Una infraestructura que está operando durante las 24 horas del día, los siete días de la semana, incluidos domingos y festivos. Según las cifras del último mes, en septiembre se registraron cerca de 590.000 operaciones en una sola hora alrededor de las 6:00 p. m., mientras que durante la madrugada se contabilizaron alrededor de 14.000 operaciones por hora a las 3:00 a. m.
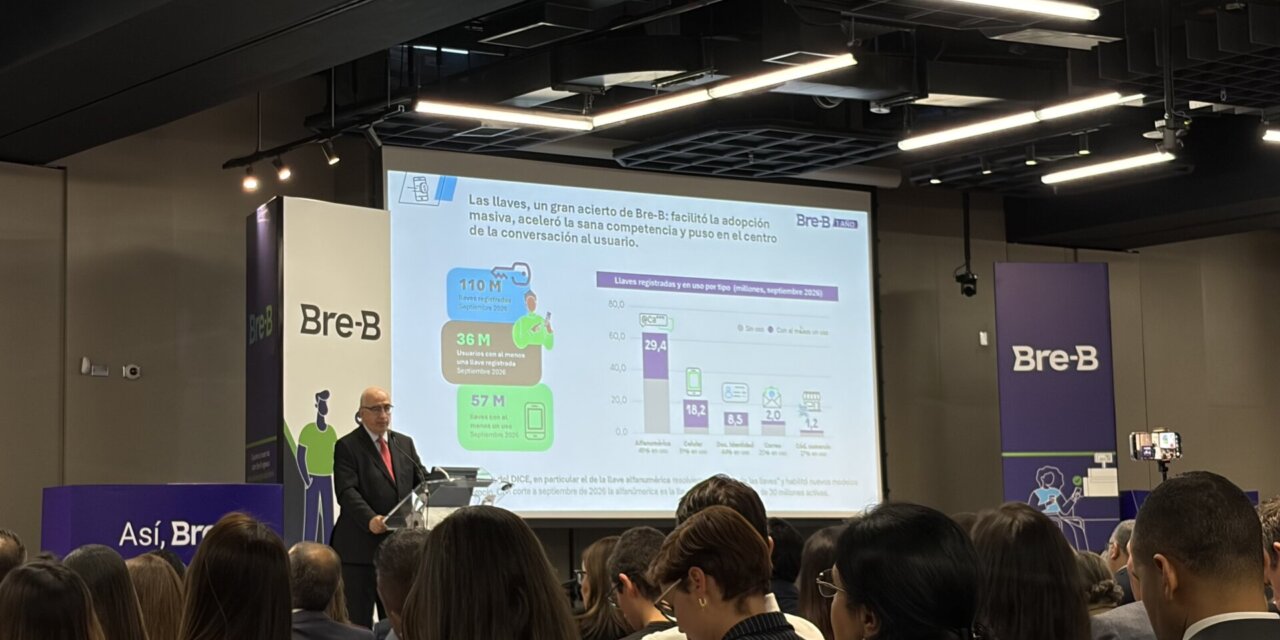
110 millones de llaves registradas
Uno de los principales factores detrás de la adopción de Bre-B ha sido el esquema de llaves, que permite identificar las cuentas de los usuarios sin necesidad de utilizar directamente los números de cuenta. Además, el código QR se abre espacio siendo el más usado con un 37% de las operaciones.
A septiembre de 2026, el sistema contaba con alrededor de 110 millones de llaves registradas y 36,6 millones de usuarios con al menos una llave. Además, unas 57 millones de llaves ya habían sido utilizadas en al menos una operación.
“Las llaves alfanuméricas se han convertido en una de las modalidades más utilizadas, esta categoría sumaba cerca de 30 millones de llaves activas en septiembre de 2026.”, señaló.
La interoperabilidad se amplía
Otro de los cambios relevantes ha sido el crecimiento del ecosistema de participantes. Antes de la entrada en operación de Bre-B había 25 entidades conectadas a los sistemas de pago involucrados. Un mes después del lanzamiento la cifra había aumentado a 128, mientras que actualmente llega a 245 entidades.
“El ecosistema está compuesto por seis sistemas de pago que interactúan entre sí y con la infraestructura del Banco de la República. En este proceso, las entidades de menor tamaño y las cooperativas han adquirido un papel relevante y representan más de la mitad de los participantes”, destacó Villar.
La interoperabilidad entre los diferentes sistemas también ha aumentado. Las operaciones intersistémicas se multiplicaron por 14 veces durante el último año, aunque todavía representan una proporción minoritaria frente a las operaciones realizadas dentro de cada sistema.
Para Villa, uno de los principales retos hacia adelante será profundizar la interoperabilidad entre los sistemas de pago de bajo valor inmediato, mediante la estandarización de reglas de acceso, procesamiento y certificación.
Menos efectivo, más pagos digitales
No obstante, uno de los principales impactos de Bre-B podría estar relacionado con la sustitución del efectivo.
De acuerdo con una encuesta del Banco de la República, en 2019 el 90% de los colombianos identificaba el efectivo como su principal instrumento para realizar pagos habituales. Esa proporción se redujo al 66%, con una caída especialmente marcada durante el periodo reciente, coincidiendo con la expansión de los pagos inmediatos.
La reducción en el uso de cajeros automáticos también apunta en la misma dirección. Los datos presentados muestran una caída más pronunciada en los retiros a partir del tercer trimestre de 2025, periodo que coincide con el inicio de la operación plena de Bre-B.
Colombia se acerca a los referentes internacionales
El desempeño de Bre-B también ha comenzado a llamar la atención internacional. En su primer año de operación, Colombia alcanzó alrededor de 25,5 pagos per cápita, frente a los 44,8 registrados por Pix en Brasil durante su primer año.
“El sistema colombiano se ubica así por encima de los niveles registrados durante el primer año de operación de otros sistemas de pagos inmediatos de países como Australia, Tailandia, México e India, según la comparación presentada por el Banco de la República”, destaca Villar.
Para el Banco de la República, el siguiente desafío será consolidar la infraestructura y avanzar hacia una mayor interoperabilidad, resiliencia e innovación.
El balance del primer año muestra que Bre-B no solo permitió acelerar los pagos digitales en Colombia, sino que también modificó la estructura del ecosistema de pagos al incorporar nuevos participantes y facilitar operaciones de bajo valor que anteriormente se realizaban principalmente en efectivo.
“El desarrollo de Bre-B ha sido resultado de una colaboración público-privada, en la que la autoridad monetaria ha coordinado una infraestructura con participación de múltiples actores del sector financiero y tecnológico”, concluyó.

